Domain granatwerfer.de kaufen?
Wir ziehen mit dem Projekt
granatwerfer.de um.
Sind Sie am Kauf der Domain
granatwerfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain granatwerfer.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
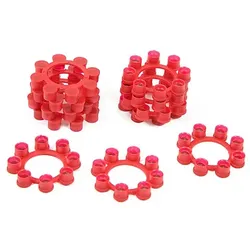
Munition "12-Schuss"Munition 12-Schuss – damit der Spielzeugrevolver oder das Spielzeuggewehr auch knallt, braucht es geeignete und vor allem ausreichend Munition.Lieferumfang: Munition-RingeGrößenhinweis: 12 x 12 Schuss, insgesamt 144 SchussDetails: aus KunststoffFarbe: rotSind Sie bereit für das raue Leben im Wilden Westen? Ja? Dann satteln Sie Ihr Pferd und reiten Sie los. Aber Halt! Vergessen Sie auf keinen Fall ausreichend Munition einzupacken, man kann schließlich nie wissen, wen man in der kargen Wüste trifft. Mit unserer Munition für 144 Schuss sind Sie auf jeden Fall für viele Abenteuer gerüstet. Natürlich ist die Munition auch für mutige Polizisten oder coole Sheriffs geeignet.3,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Munition "8-Schuss"Munition 8-Schuss – damit der Spielzeugrevolver oder das Spielzeuggewehr auch knallt, braucht es geeignete und vor allem ausreichend Munition.Lieferumfang: Munition-RingeGrößenhinweis: 36x 8-Schuss, insgesamt 288 SchussDetails: aus KunststoffFarbe: rotSind Sie bereit für das raue Leben im Wilden Westen? Ja? Dann satteln Sie Ihr Pferd und reiten Sie los. Aber Halt! Vergessen Sie auf keinen Fall ausreichend Munition einzupacken, man kann schließlich nie wissen, wen man in der kargen Wüste trifft. Mit unserer Munition für 288 Schuss sind Sie auf jeden Fall für viele Abenteuer gerüstet. Natürlich ist die Munition auch für mutige Polizisten oder coole Sheriffs geeignet.3,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
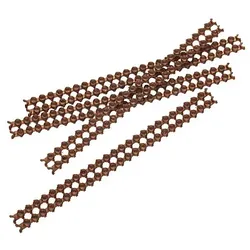
Munition "25-Schuss"Munition 25-Schuss – damit der Spielzeugrevolver oder das Spielzeuggewehr auch knallt, braucht es geeignete und vor allem ausreichend Munition.Lieferumfang: 8 SchnellfeuerstreifenGrößenhinweis: 8x 25-Schuss, insgesamt 200 SchussDetails: aus KunststoffFarbe: braunSind Sie bereit für das raue Faschingsleben zwischen Gangstern, Polizisten, Agenten und auch Sheriffs oder Cowboys? Ja? Dann machen Sie sich bereit und ziehen Sie los. Aber Halt! Vergessen Sie auf keinen Fall ausreichend Munition einzupacken, man kann schließlich nie wissen, wen man in den dunklen Faschingsstraßen trifft. Mit unserer Munition für 200 Schuss sind Sie auf jeden Fall für viele Abenteuer gerüstet.2,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Munition "12-Schuss"Munition 12-Schuss – damit der Spielzeugrevolver oder das Spielzeuggewehr auch knallt, braucht es geeignete und vor allem ausreichend Munition.Lieferumfang: Munition-RingeGrößenhinweis: 12 x 12 Schuss, insgesamt 144 SchussDetails: aus KunststoffFarbe: rotSind Sie bereit für das raue Leben im Wilden Westen? Ja? Dann satteln Sie Ihr Pferd und reiten Sie los. Aber Halt! Vergessen Sie auf keinen Fall ausreichend Munition einzupacken, man kann schließlich nie wissen, wen man in der kargen Wüste trifft. Mit unserer Munition für 144 Schuss sind Sie auf jeden Fall für viele Abenteuer gerüstet. Natürlich ist die Munition auch für mutige Polizisten oder coole Sheriffs geeignet.3,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Heinrich, Niels: Waffenrecht und WaffentechnikWaffenrecht und Waffentechnik , Das Buch behandelt das ambivalente Wesen von Waffen - sowohl als nützliche Werkzeuge als auch als potenzielle Gefahrenquellen. Besonders für die Polizei, die im Rahmen ihres Gewaltmonopols mit Waffen umgeht, ist dieses Wissen essenziell. Das Waffenrecht, dargestellt in seinen verschiedenen Facetten - vom WaffG bis zur EU-Waffenrichtlinie - wird umfassend beleuchtet. Der Inhalt ist in zwei Teile gegliedert: "Waffentechnik" und "Waffenrecht". Der rechtliche Teil reflektiert die aktuellen gesetzlichen Änderungen und erklärt rechtssichere Prüfschritte. Vom Waffenerwerb bis zu behördlichen Zuständigkeiten werden alle relevanten Aspekte abgedeckt. Der technische Teil hingegen konzentriert sich auf die Unterscheidung verschiedener Waffen, unterstützt durch farbige Abbildungen. Hierbei werden nicht nur Schusswaffen, sondern auch andere Waffentypen vom Messer über verbotene Gegenstände bis zu Panzerabwehrwaffen thematisiert. Fazit "Waffenrecht und Waffentechnik für Polizei und Waffenbehörden" ist ein essenzielles Werk für alle, die sich beruflich mit diesen Themen auseinandersetzen. Die Kombination aus Heinrichs und Gerlemanns umfassendem Wissen und praktischer Erfahrung macht dieses Buch zu einer unverzichtbaren Ressource für Polizeibeamte, Mitarbeiter von Waffenbehörden, Juristen und alle, die in diesem komplexen und bedeutenden Bereich tätig sind. , Sonstige > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20240610, Produktform: Leinen, Autoren: Heinrich, Niels~Gerlemann, Jörg-Henning, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 501, Abbildungen: Diverse, Keyword: EU-Waffenrichtlinien; Polizeibeamte; Schusswaffen; Waffenbehörden, Fachschema: Recht, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 246, Breite: 170, Höhe: 25, Gewicht: 1039, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Enke, Thomas: Landminen und Munition in KrisengebietenLandminen und Munition in Krisengebieten , Sicherheitshandbuch für Einsatz- und Hilfskräfte , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20170110, Produktform: Kartoniert, Autoren: Enke, Thomas, Auflage: 17000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 210, Keyword: Sprengfallen; Bundeswehr; Hilfsorganisationen; Waffenkunde; Einsatz; Erste Hilfe; Sicherheit; UN; International, Fachschema: Militär~Sportwaffe~Waffe, Fachkategorie: Waffen und Ausrüstung~Handfeuerwaffen, Gewehre und sonstige Waffenausrüstung~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Friedenssicherung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 191, Breite: 136, Höhe: 23, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.